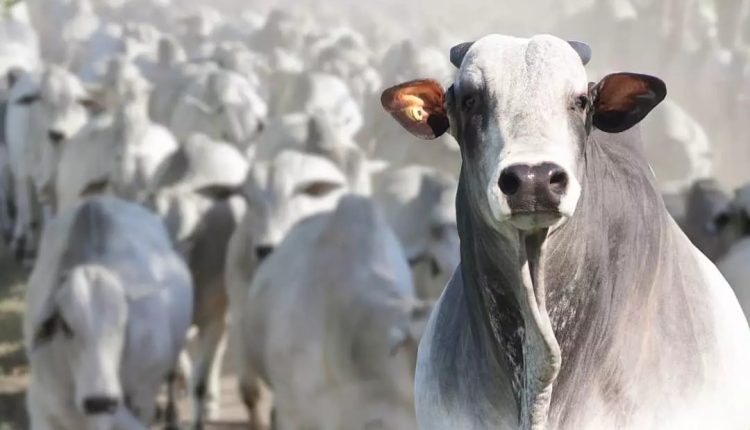
O mercado do boi gordo começa novembro em um cenário de preços firmes, oferta limitada de animais terminados e maior poder de negociação nas mãos dos pecuaristas.
Em São Paulo, já foram registrados negócios pontuais a R$ 400 por arroba. O valor ainda não representa a cotação predominante em todas as negociações, mas mostra a força conquistada pelo mercado após a valorização registrada ao longo de outubro.
A combinação de escalas curtas nos frigoríficos, menor disponibilidade de gado pronto para abate e expectativa de melhora na demanda por carne mantém o setor atento à possibilidade de novos reajustes.
MERCADO DO BOI GORDO
já aparece em negócios no mercado paulista
Oferta curta mantém pecuaristas firmes nas negociações
R$ 400 ainda não é a referência geral do mercado
Apesar de negócios nesse patamar já estarem acontecendo, é importante diferenciar operações específicas da cotação média praticada no mercado.
No encerramento de outubro, as referências para o boi gordo em São Paulo estavam concentradas principalmente entre R$ 385 e R$ 395 por arroba, dependendo da consultoria, frigorífico, padrão do animal e condição de pagamento.
Animais destinados à exportação, especialmente aqueles que atendem aos requisitos do mercado chinês, também podem alcançar valores diferentes das referências do boi comum.
Uma negociação realizada a R$ 400/@ não significa que todos os frigoríficos estejam pagando esse valor. Praça, qualidade do lote, prazo de pagamento, volume e necessidade de compra da indústria continuam fazendo diferença na formação do preço.
Oferta curta sustenta a valorização
O principal fundamento da alta continua sendo a menor disponibilidade de bovinos terminados.
Os frigoríficos encontram dificuldade para ampliar suas programações e, em diversas regiões, as escalas de abate permanecem concentradas em aproximadamente cinco a sete dias úteis.
Quando uma indústria tem poucos dias de animais comprados, aumenta a necessidade de retornar ao mercado para completar os abates programados.
Esse ambiente tende a favorecer os pecuaristas que possuem lotes prontos e podem avaliar diferentes propostas antes de fechar negócio.
Escalas mais apertadas deixam frigoríficos com menor margem para permanecer muito tempo fora das compras e aumentam a competição pelos animais disponíveis em algumas praças.
Outubro terminou com forte valorização
O movimento de alta não começou em novembro. O mês de outubro já havia apresentado avanço significativo nas principais regiões produtoras.
Em São Paulo, por exemplo, referências de mercado passaram de aproximadamente R$ 365/@ no fim de setembro para até R$ 395/@ no encerramento de outubro, uma valorização superior a 8%.
Goiás, Minas Gerais, Mato Grosso do Sul, Mato Grosso e Rondônia também registraram avanço nas cotações durante o período.
Menor saída de animais de confinamento ajuda a apertar a oferta
Outro fator observado pelo mercado é a redução da disponibilidade de animais provenientes dos confinamentos nesta passagem de outubro para novembro.
Estimativas do setor indicam um fluxo menor de saída de bovinos alojados nos meses anteriores em comparação com o mesmo período do ano passado.
Ao mesmo tempo, condições melhores de pastagem em determinadas regiões podem permitir que alguns produtores mantenham os animais no campo por mais tempo, diminuindo a pressão para venda imediata.
Com menos oferta chegando aos frigoríficos, o mercado físico encontra sustentação para permanecer valorizado.
Novembro pode trazer melhora no consumo de carne
Se a oferta é um dos pilares da valorização, o comportamento do consumo será decisivo para determinar até onde os preços podem avançar.
O fim de outubro apresentou um ritmo mais lento nas vendas de carne bovina, movimento comum em períodos nos quais o orçamento das famílias está mais apertado.
Com a entrada dos salários no início de novembro, a expectativa é de recuperação da demanda no mercado interno.
Ao longo do mês, o início dos pagamentos do 13º salário também pode colocar mais dinheiro em circulação e contribuir para melhorar o consumo.
O que pode sustentar novas altas?
Oferta curta: menor disponibilidade de animais prontos para abate.
Escalas apertadas: frigoríficos precisam retornar ao mercado com maior frequência.
Consumo interno: início do mês e 13º salário podem melhorar a demanda.
Exportações: uma procura maior dos frigoríficos exportadores pode ampliar a disputa por animais.
China continua no centro das atenções
O mercado externo também será decisivo para o comportamento da arroba nos próximos meses.
A expectativa de maior movimentação de compradores chineses em novembro e dezembro aumenta a atenção sobre os frigoríficos habilitados a exportar para o país asiático.
Caso essa expectativa se transforme em contratos e compras efetivas de carne, as indústrias exportadoras podem precisar ampliar a aquisição de animais, especialmente aqueles que atendem às exigências do chamado boi-China.
O câmbio também influencia esse cenário. Um dólar mais valorizado pode tornar a carne brasileira mais competitiva no exterior e melhorar a capacidade de pagamento das empresas exportadoras.
Carne bovina ainda enfrenta concorrência no varejo
Apesar dos fundamentos positivos para a arroba, existe um limite importante para a valorização: a capacidade da indústria de repassar o custo maior da boiada para a carne.
Frango e carne suína permanecem como alternativas mais acessíveis para muitos consumidores e disputam espaço diretamente com a carne bovina.
Se o preço da arroba subir rapidamente sem uma reação equivalente no atacado e no varejo, frigoríficos podem reduzir a disposição para novos reajustes nas compras.
Para que a arroba continue avançando de forma consistente, não basta haver pouca boiada disponível. O frigorífico também precisa conseguir comercializar a carne por preços que sustentem o custo maior da matéria-prima.
Pecuarista deve olhar além do valor da arroba
Para quem possui animais terminados, o mercado atual aumenta as possibilidades de negociação, mas a decisão de vender ou esperar precisa considerar mais fatores do que apenas a expectativa de novos recordes.
Manter um lote na propriedade também possui custo. Alimentação, ganho de peso, disponibilidade de pastagem, estrutura, fluxo de caixa e risco de mudança no mercado precisam entrar na conta.
Esperar por uma arroba mais alta só representa ganho quando a valorização adicional supera os custos de manter os animais por mais tempo.
✓ Evolução das escalas de abate dos frigoríficos;
✓ Frequência de negócios próximos ou acima de R$ 400/@;
✓ Ritmo das exportações brasileiras de carne bovina;
✓ Comportamento do consumo interno;
✓ Disponibilidade regional de animais terminados.
Há espaço para novas altas?
O início de novembro apresenta fundamentos que continuam favoráveis à sustentação dos preços.
A oferta permanece controlada, as escalas não estão confortáveis para muitas indústrias e negócios a R$ 400/@ mostram que existe disposição para pagar mais em determinadas situações.
A confirmação de uma nova rodada de valorização dependerá principalmente da combinação entre oferta curta, necessidade de compra dos frigoríficos, exportações e capacidade de escoamento da carne.
Por enquanto, o cenário mantém o pecuarista em uma posição mais favorável nas negociações e coloca novamente a arroba do boi gordo entre os principais assuntos do mercado agropecuário brasileiro.